-
О ПРОГРАММЕ
Короткий ответ: ипотека на пустой участок существует, но встречается редко и стоит дорого. Льготные программы на землю саму по себе не распространяются. Рабочих вариантов три, и выбор между ними зависит от того, собираетесь ли вы строиться в ближайшие год-два.
Почему банки неохотно берут землю
Банк смотрит на залог глазами того, кому этот залог придется продавать. Дом с участком уходит быстрее: у него понятная цена и живой покупатель. Пустая земля продается дольше, а цена сильно зависит от коммуникаций и подъезда. Часть участков вообще неликвидна. Отсюда и жесткие требования.
Вариант первый: участок вместе со строительством
Это рабочий способ взять землю в кредит по нормальной ставке. Кредит один на участок и на дом, по семейной ипотеке под 6% годовых. Деньги лежат на счете эскроу, подрядчик получает их после того, как дом построен и зарегистрирован. Пока дома нет, в залоге участок, потом дом вместе с землей.
Вариант второй: рыночный кредит на землю
Если дом вы пока не планируете, остается программа без господдержки. По публикациям 2025 года такие продукты были у отдельных банков, в том числе у ВТБ и Ак Барс Банка, но часть программ приостанавливалась. Ставка рыночная, взнос выше, чем на квартиру, срок короче. Что доступно сегодня, скажут в самом банке.
Вариант третий: рассрочка от собственника
Банка здесь нет: справки о доходе и страховка не нужны. На сроке год или два переплата обычно меньше, чем проценты по рыночной ставке. Минус понятный: срок короче, платеж крупнее. Посчитать можно на странице рассрочки.
Какой участок подойдет банку
Нужен кадастровый номер и установленные границы, категория земли и разрешенное использование под ИЖС, отсутствие запрета на строительство в этой локации, например природоохранной зоны. Смотрят еще на подъезд и коммуникации. У наших поселков дороги сделаны, а коммуникации заведены до границы участка, и для банка это важный аргумент.
Материнский капитал
Одну землю капиталом оплатить нельзя. Его направляют на покупку или строительство жилья, на первоначальный взнос и на погашение ипотеки. Если участок берется вместе со строительством дома, капитал в такой сделке участвовать может.
Сколько стоит участок
От 100 000 рублей за сотку в Екатеринино и от 120 000 в Дианино, Ступинский округ, 60 км по Каширскому. Ближе к Москве дороже: Красное Озеро от 475 000 за сотку в 30 км, Судаково Лайф от 1 000 000 в 25 км. Весь выбор в каталоге поселков.
-
НЕОБХОДИМЫЕ
ДОКУМЕНТЫ
- паспорт и документы о семейном положении
- подтверждение дохода и занятости по перечню банка
- документы на выбранный участок, их подготовим и передадим мы
- для сделки со строительством: проект, смета и договор подряда
БАНКИ, ПРЕДОСТАВЛЯЮЩИЕ УСЛОВИЯ ПРОГРАММЫ

 БЫСТРОЕ ОФОРМЛЕНИЕ
 СРОКОМ ДО 3 ЛЕТ
 РАСШИРЕННЫЕ ВОЗМОЖНОСТИ
Калькулятор рассрочки

- Аврора
- Новое Тургенево
- Берег
- Еловый Бор
- Ивановка ИЖС
- Красное Озеро
- Ильинский Лес
- Верхнее Ильинское
- Новое Судаково
- Новое Ильинское
- Судаково Лайф
- Южное Судаково
- Бородино
- Новое Привалово
- Дианино
- Торбеево ИЖС
- Екатеринино
- Маринино
- Васькино Парк
- Васькино ИЖС
- Губернский Лес
- Покров Парк
- Якшино Лайт
- Якшино Лайт 2
- Лисичкино 2
- Бережки Парк
- Сначала выберите поселок
Результаты рассчетов
Приведенные расчеты носят предварительный характер. Окончательный расчет суммы кредита и рассрочки, размер ежемесячного платежа производятся после предоставления комплекта документов.
Подходящие посёлки
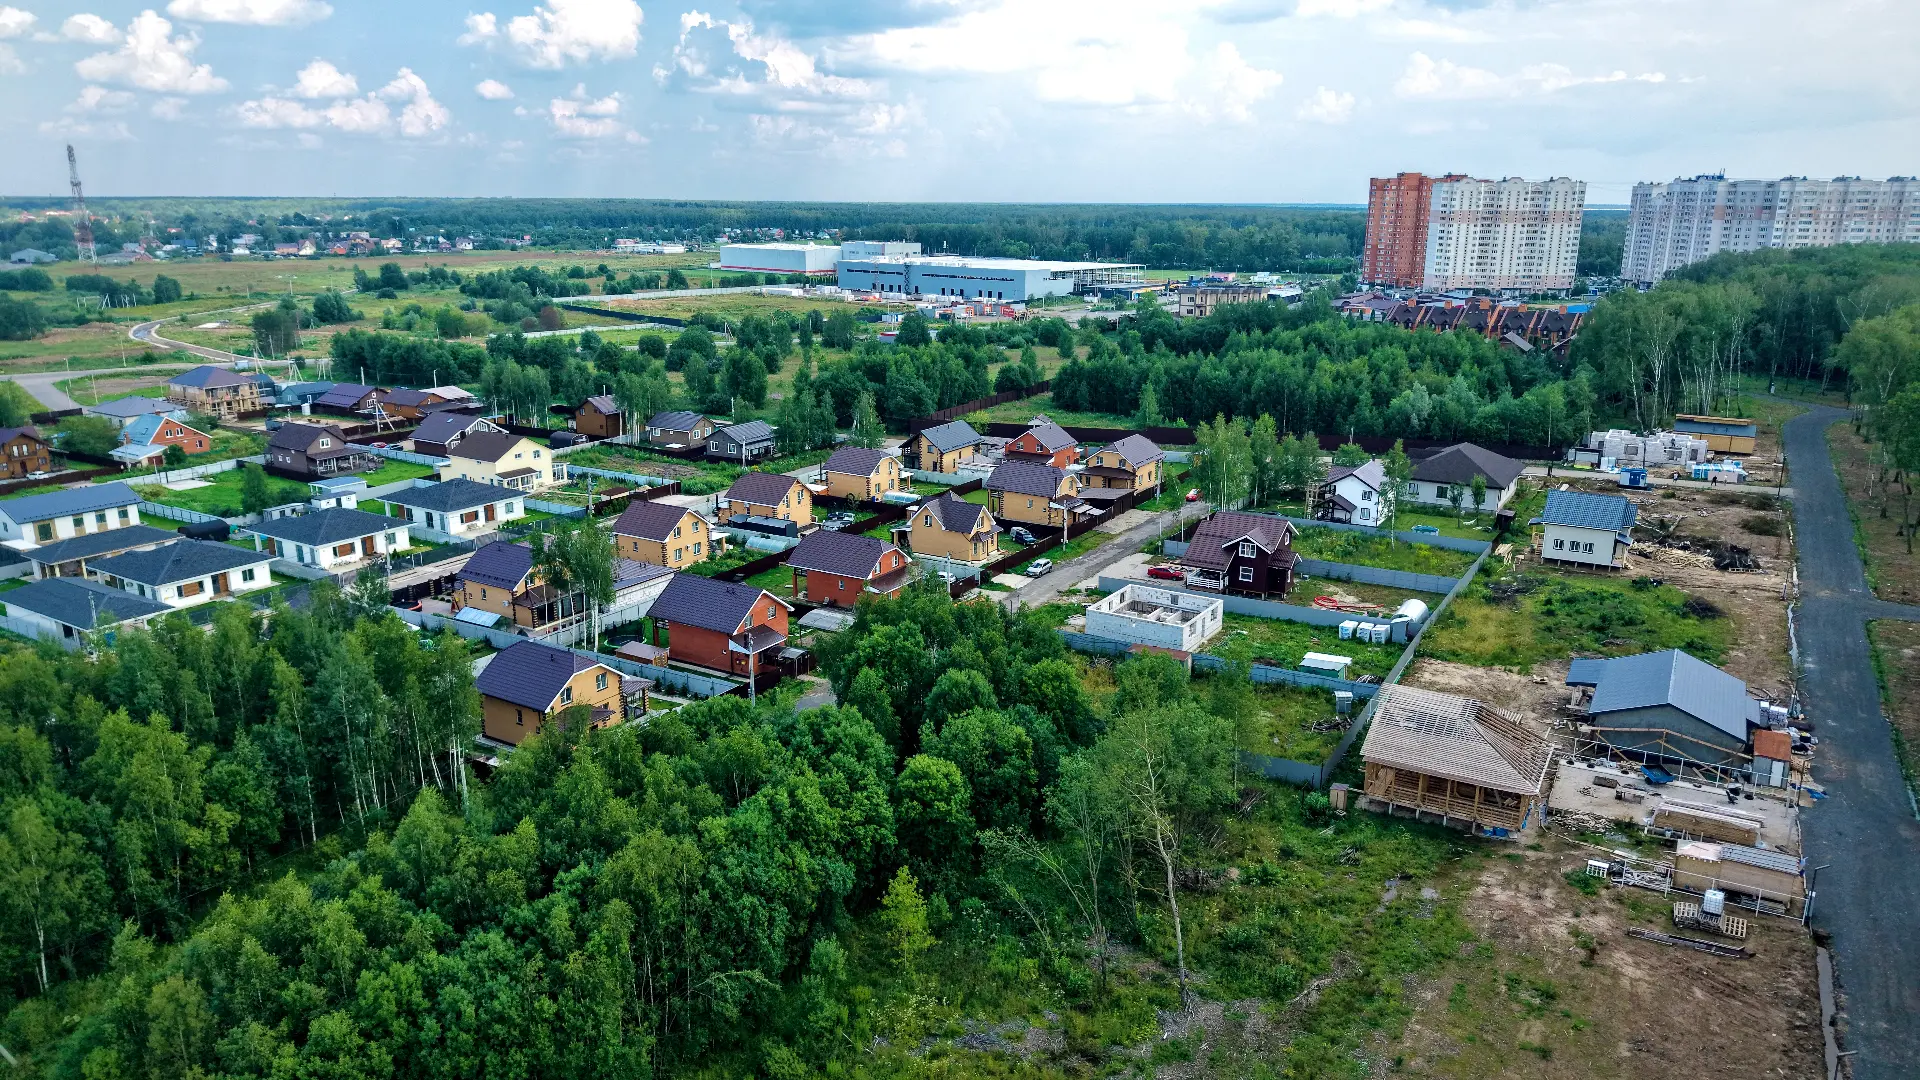
 Каширское шоссе, Домодедовский городской округ,25 км от МКАД
ЧАСТО ЗАДАВАЕМЫЕ ВОПРОСЫ
-
Могут ли многодетные семьи, оформившие ипотеку на покупку земельного участка, получить помощь в погашении кредита?
Коротко: да, по федеральной программе до 450 тыс. ₽ можно направить на погашение ипотечного кредита. Если ипотека оформлена только на земельный участок под ИЖС/ЛПХ/садоводство, субсидию перечисляют после регистрации права собственности на построенный жилой дом на этом участке. Сроки: ребёнок №3+ — с 01.01.2019 по 31.12.2030, кредитный договор — до 01.07.2031. Подать можно через банк или Госуслуги.
Кому доступна выплата 450 тыс. ₽
- В семье родился третий или последующий ребёнок с 01.01.2019 по 31.12.2030.
- Есть действующий ипотечный кредит (в т. ч. рефинансированный) на цели, подпадающие под программу.
- Кредитный договор заключён до 01.07.2031.
На какие кредиты дают субсидию
- На покупку квартиры/дома, строительство дома (ИЖС), долю, ЖСК/ЖНК и др. жилищные цели.
- На покупку земельного участка для ИЖС, ЛПХ или садоводства (СНТ) — после регистрации жилого дома, построенного на этом участке (требование о факте регистрации дома перед перечислением выплаты).
- Не действует для нецелевых займов и потребкредитов.
Как подать
- Обратиться в банк-кредитор или подать заявление через Госуслуги (доступны федеральная и региональная выплаты; можно оформить обе одним заявлением).
- Приложить пакет: паспорта и СНИЛС, свидетельства о рождении детей, кредитный договор, справку об остатке долга, документы по объекту. Для «земля под ИЖС» — документы о регистрации дома.
- После проверки оператор программы («Дом.РФ») перечислит деньги в банк на погашение основного долга/процентов (если основная сумма меньше 450 тыс. ₽).
Важные нюансы
- Нельзя использовать выплату как первичный взнос — только на погашение уже оформленной ипотеки.
- Если объект в ДФО (ряд регионов), действует повышенная региональная выплата до 1 млн ₽ (условия зависят от региона и даты рождения ребёнка).
- Размер фактического погашения не превысит остатка долга и начисленных процентов.
Обновлено: 15.08.2025. Основано на действующих правилах программы «450 тыс. ₽ многодетным» и официальных разъяснениях. Подробности и подача: банк-кредитор и портал Госуслуг. Источники: разъяснения РБК и ЦИАН по условиям программы, а также страницы «Дом.РФ», Минфина и Госуслуг о выплате.
-
Можно ли использовать материнский капитал на покупку земельного участка?
Коротко: нельзя направить материнский капитал на покупку земельного участка как самостоятельного объекта. Средства разрешено использовать на улучшение жилищных условий (покупка/строительство/реконструкция жилого дома, ипотека). Если покупаете «дом + участок» одним лотом, маткапитал можно направить только на стоимость дома (землю оплачивают иными средствами).
Как это работает на практике
- Покупка дома с участком: в договоре выделяют отдельную цену дома и земли или оформляют два договора. Маткапитал перечисляется продавцу/кредитору за часть, относящуюся к дому.
- Строительство на своём участке: можно направить средства на строительство/реконструкцию жилого дома (в т. ч. на садовом участке при соблюдении требований), но не на покупку земли.
- Ипотека: маткапитал допустим для первого взноса и/или погашения кредита на покупку дома/строительство. На землю отдельно — нет.
Базовые условия для направления средств
- Жильё находится в РФ и пригодно для проживания (жилой дом/жилое помещение).
- Доли детям распределяются после регистрации права (если жильё приобретается с использованием МСК).
- Возраст ребёнка: обычно использовать средства можно после 3 лет, но для ипотеки — сразу после рождения/усыновления.
- Перечисление средств выполняет Социальный фонд РФ (СФР) безналично продавцу/банку после одобрения заявления и проверки документов.
Частые вопросы
- Можно купить пустой участок за маткапитал? Нет, участок сам по себе не является жилым помещением.
- Можно ли «перебросить» маткапитал на землю через общую цену договора? Нет. В договоре цена дома должна быть выделена отдельно; маткапитал направляется только на эту часть.
- Можно ли построить дом на садовом участке за маткапитал? Да, при соблюдении требований (право на землю, уведомительный порядок/техплан и регистрация дома как жилого по итогам).
Совет: если планируете покупку «дом + участок», попросите менеджера подготовить договор(ы) с разделением цены на дом и землю — это ускорит одобрение СФР.
Обновлено: 15.08.2025. Информация носит общий характер и не является юридической консультацией. Точные условия использования средств маткапитала зависят от действующих правил СФР и формулировок вашего договора.
-
Какие сроки оформления права собственности на земельный участок?<p><strong>Коротко:</strong> сроки зависят от способа подачи и региона. <strong>Обычно</strong> регистрация права на земельный участок занимает
<strong>1–10 рабочих дней</strong> с момента приёма документов. При дефиците сведений, ипотеке или исправлениях возможны более длинные сроки.
В этом блоке мы даём <em>вилку</em> и важные факторы — точные сроки уточняйте при подаче документов.</p>
<h3>Что влияет на срок</h3>
<ul>
<li><strong>Канал подачи</strong>: МФЦ, электронная подача (ЭДО/Госуслуги).</li>
<li><strong>Состав действия</strong>: только переход права / переход + ипотека.</li>
<li><strong>Полнота и корректность документов</strong>: отсутствие ошибок в ФИО, кадастровых данных, адресах.</li>
<li><strong>Наличие межведомственных запросов</strong> и совпадение сведений ЕГРН с представленными документами.</li>
<li><strong>Загрузка ведомств</strong>, праздничные дни, региональные особенности документооборота.</li>
</ul>
<h3>Ориентировочные сроки</h3>
<ul>
<li><strong>Подача через МФЦ:</strong> <em>обычно</em> 5–12 рабочих дней.</li>
<li><strong>Электронная регистрация:</strong> <em>часто</em> быстрее за счёт цифрового документооборота.</li>
<li><strong>Сделки с ипотекой/заложенным имуществом:</strong> <em>обычно</em> дольше из-за одновременной регистрации договора залога и перехода права.</li>
<li><strong>Исправления/приостановки:</strong> срок увеличивается на время доработки пакета.</li>
</ul>
<p><em>Важно:</em> срок отсчитывается <strong>с момента приёма</strong> заявления (штамп/расписка МФЦ или подтверждение электронной подачи).</p>
<h3>Типичные причины приостановки</h3>
<ul>
<li>Опечатки/расхождения в ФИО, адресе, площади, кадастровом номере.</li>
<li>Неполный пакет документов, неверная пошлина, истёкшая доверенность.</li>
<li>Несоответствие границ (наложение контуров), отсутствие межевания при первичной регистрации.</li>
<li>Запрет/ограничение на регистрационные действия, несогласованные обременения.</li>
</ul>
<h3>Как ускорить и снизить риски</h3>
<ul>
<li><strong>Проверить</strong> выписку ЕГРН участка заранее и сопоставить сведения с договором и паспортными данными.</li>
<li><strong>Подготовить электронные файлы</strong> (при электронной подаче): корректные форматы, подписанные КЭП.</li>
<li><strong>Приложить все подтверждения</strong>: квитанцию госпошлины, доверенность, брачные документы (если требуется).</li>
<li><strong>Согласовать</strong> формулировки в договоре до подачи (ФИО, адрес, цена, предмет договора).</li>
</ul>
<h3>Что вы получаете в результате</h3>
<ul>
<li><strong>Выписку ЕГРН</strong> с записью о праве (электронную с ЭП или бумажную).</li>
<li>При необходимости — уведомление о зарегистрированном обременении (ипотека/аренда/сервитут).</li>
</ul>
<p>Сроки в этом разделе приведены как <strong>ориентиры</strong> («обычно/как правило») и могут отличаться
в зависимости от региона, загруженности МФЦ/Росреестра, состава сделки и корректности документов.</p>
<p><small>Обновлено: 15.08.2025. Информация носит общий характер и не является юридической консультацией. Точные сроки сообщаются при приёме документов.</small></p>
-
Какие документы необходимы для покупки земельного участка?
Кратко: для покупки участка обычно нужны паспорт РФ, сведения о семейном положении (если в браке — документы о браке/разводе), контактные данные, а при дистанционной регистрации — электронная подпись. Для ипотеки/субсидий и юрлиц — свой пакет документов (см. ниже). Мы со своей стороны предоставляем полный комплект по участку: выписка ЕГРН, кадастр/межевание, основания права и т.д.
1) Документы покупателя (физическое лицо)
- Паспорт гражданина РФ (действующий).
- Сведения о семейном положении (свидетельство о браке / разводе) — помогают корректно оформить право собственности и расчёты.
- СНИЛС — требуется при подаче на регистрацию прав и выпуске ЭП.
- Нотариальная доверенность.
- При оформлении на ребёнка: свидетельство о рождении; документы законных представителей.
2) Если сделка с ипотекой / кредитом
- Одобрение банка (ипотечный/кредитный договор, график платежей).
- Запрошенные банком справки (о доходах, о месте работы и др.).
- По требованию банка: согласие супруга на залог/кредитные обязательства.
3) Для юридических лиц / ИП
- Учредительные документы (Устав, ОГРН/ЕГРЮЛ, ИНН), выписка из ЕГРЮЛ/ЕГРИП.
- Решение/протокол о крупной сделке (если требуется), приказ о назначении директора.
- Доверенность на подписанта, паспорт руководителя/представителя.
4) Дистанционная регистрация (без визита в МФЦ)
- Электронная цифровая подпись (ЭЦП) у сторон сделки.
- Электронные документы для Росреестра, квитанция госпошлины.
5) Документы по участку, которые предоставим мы
- Актуальная выписка ЕГРН (правообладатель, обременения/ограничения).
- Кадастровые документы (план, межевой план/схема границ, площадь, адрес/описание местоположения).
- Правоустанавливающие документы (основание права).
- Градостроительная информация (категория земель, ВРИ, ПЗЗ, при наличии — зоны с особыми условиями).
- Договор купли продажи и Догоор оказания услуг
Частые нюансы
- Совместные покупки/доли: паспорта всех покупателей; в ДКП фиксируются доли.
- Оформление в личную собственность в браке: иногда требуется брачный договор/заявление об источнике средств (по ситуации и требованиям банка/нотариуса).
- Иностранные граждане: нотариальные переводы паспорта; возможны ограничения.
- Сроки регистрации: обычно от 1 до 14 дней (могут отличаться в зависимости от способа подачи документов на регистрацию).
- Госпошлина: стандартная по НК РФ; при оплате через «Госуслуги» часто действует понижающий коэффициент.
Совет: отправьте сканы/фото документов менеджеру заранее — мы проверим комплектность и подготовим договор. При необходимости поможем выпустить ЭЦП для электронной регистрации.
Обновлено: 15.08.2025. Информация носит общий характер; точный список документов зависит от формата сделки и может быть расширен по требованию банка/нотариуса/Росреестра.
Остались вопросы?
Заполните форму, задайте свой вопрос, и наш сотрудник свяжется с Вами, чтобы подробно на него ответить.
Почему банки неохотно берут землю в залог
Банк смотрит на залог глазами того, кому этот залог придется продавать. Дом с участком уходит быстрее: у него понятная рыночная цена и живой покупатель. Пустая земля продается дольше, а цена ее сильно зависит от коммуникаций и подъезда. Часть участков вообще неликвидна. Отсюда и жесткие требования.
-
Льготную ипотеку на пустой участок не дают
Ни семейная, ни ИТ-ипотека не дают кредит на землю саму по себе. Участок в этих программах покупается только внутри сделки, где одновременно строится дом. Если вам обещают «семейную ипотеку на участок», имеют в виду именно такую связку, а не кредит на землю.
-
Что действительно работает: участок вместе со строительством
Это рабочий способ взять землю в кредит по нормальной ставке. Кредит один на участок и на дом. Деньги лежат на счете эскроу, подрядчик получает их после того, как дом построен и зарегистрирован. Пока дома нет, в залоге у банка участок, потом дом вместе с землей. Ставка по семейной ипотеке 6% годовых.
-
Отдельный кредит на землю: чего ждать
Если дом вы пока не планируете, остается рыночная программа. По публикациям 2025 года такие продукты были у отдельных банков, в том числе у ВТБ и Ак Барс Банка. Но часть программ приостанавливалась, а у Сбера загородный продукт в 2026 году отмечался как недоступный. Что из этого доступно сегодня, скажут в самом банке.
-
Чем такой кредит отличается от обычной ипотеки
Ставка рыночная, без господдержки. Взнос выше, чем на квартиру, срок обычно короче. Жестче и требования к самой земле: банк смотрит на коммуникации, подъезд, расположение и ликвидность. Одобряют не каждый участок и не каждого заемщика.
-
Рассрочка вместо ипотеки
Если нужна только земля, посчитайте рассрочку от собственника. Банка здесь нет, справки о доходе и страховка не нужны, а переплата при коротком сроке обычно меньше процентов по рыночной ставке. Минус у рассрочки понятный: срок короче, платеж крупнее. На сроке год или два она часто выигрывает.
-
Какой участок подойдет банку
Банку нужен кадастровый номер и установленные границы, категория земли и разрешенное использование под ИЖС, отсутствие запрета на строительство в этой локации, например природоохранной зоны. Смотрят еще на подъезд и коммуникации: участок без дороги и электричества банк оценит ниже или не возьмет вовсе.
-
Можно ли оплатить участок материнским капиталом
Нет, одну землю капиталом оплатить нельзя. Его направляют на покупку или строительство жилья, на первоначальный взнос и на погашение ипотеки. А вот если участок вы берете вместе со строительством дома, капитал в такой сделке участвовать может.
-
Можно купить землю сейчас, а дом построить позже
Можно, но не по льготной программе: в ней участок покупается только вместе со стройкой, одной согласованной сделкой. Если сначала земля, а дом потом, остаются рыночный кредит или рассрочка. Льготную ипотеку вы возьмете позже, уже на строительство на своей земле.
-
Что выгоднее: рассрочка или ипотека на землю
Все решает ваша сумма и срок. Ориентир такой: до двух лет рассрочка обычно дешевле рыночной ипотеки, в ней нет процентов банка, страхования и оценки. Если нужен длинный срок и небольшой платеж, выигрывает кредит. Назовите участок и бюджет, посчитаем оба варианта.
-
С чего начать
Выберите участок в каталоге поселков и скажите менеджеру, собираетесь ли строиться в ближайший год или два. От ответа зависит, что вам подойдет: связка с ипотекой на строительство, рассрочка или рыночный кредит. Документы по участку подготовим мы и посчитаем варианты.
-
Когда проверяли условия
Сведения проверены 13 октября 2026 года. Условия банков и перечень программ меняются, актуальные параметры уточняйте в банке на день обращения. ZemBery не банк и кредиты не выдает: страница носит справочный характер и не является офертой.
Заказ звонка
Заказать услугу
ЗАЯВКА НА ПРОСМОТР
Покупка проекта дома
На главнуюШКОЛА В НОВОМ СУДАКОВО
Муниципальное бюджетное общеобразовательное учреждение «Средняя общеобразовательная школа № 12»
Адрес: Россия, Московская область, Истринский городской округ, село Новопетровское, ул. Школьная, д. 5
Расстояние от поселка — около 5 минут на автомобиле.